中國晶片企業受惠AI熱潮 盈利急升
SCMP · 1 SOURCESabout 2 hours ago4 MIN
Summary
中國半導體與科技企業近期密集披露第三季及首九個月未經審核或初步業績預告,顯示人工智能熱潮與國產替代需求,正同步推高多個晶片細分領域的收入與盈利。 從處理器、GPU、光通訊雷射晶片、光模組,到DRAM及NAND快閃記憶體相關業務,供應鏈不同環節都反映出訂單增加、出貨上升及利潤改善的情況。 報道指出,這一輪增長與中國推動科技自立自強有關,愈來愈多客戶在高端晶片採購上轉向本土供應商,令本地企業受惠。 不過,市場對記憶體價格與AI投資周期能否持續仍有保留,因為一旦供應追上或客戶放慢採購,升勢可能降溫。
Key Points
- 在上海上市的源傑半導體科技預計第三季淨利潤約4.03億至4.53億元人民幣,按年大升579%至660%。
- 源傑半導體科技主營光通訊雷射晶片,稱數據中心需求帶動出貨增加,並有助維持較高毛利水平。
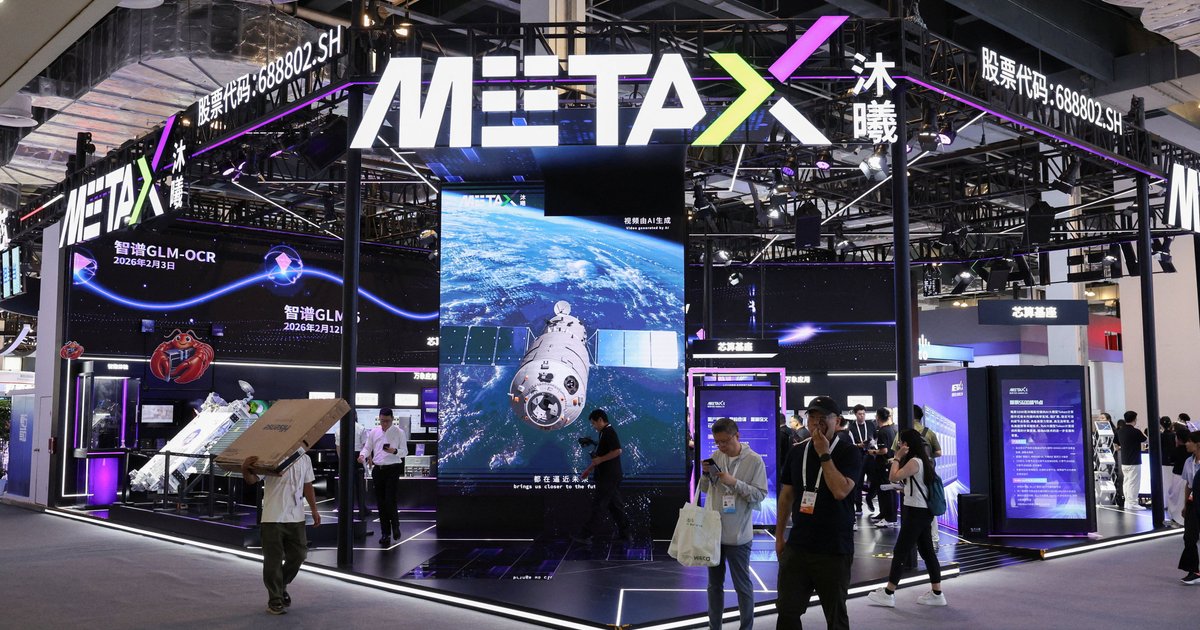
- GPU設計企業MetaX已在上海上市,並正推進香港上市計劃;其首九個月預計淨利潤約5.87億至7.17億元。
- MetaX表示,即使撇除非經常性收益,期內亦已由去年同期虧損轉為錄得盈利,主因是訂單增加。
- 海光信息預計首九個月收入增長50%至64%;深圳市江波龍電子則稱同期淨利潤可達140億至149億元,約為去年20倍。
Why It Matters
對香港讀者而言,這不只是內地科技企業盈利改善的消息,亦與本港資本市場有直接關連,因為MetaX正尋求來港上市,意味AI晶片熱潮可能轉化為香港新股題材與資金關注點。 另一方面,今次業績升勢並非集中於單一龍頭,而是延伸至處理器、儲存、光通訊及數據中心相關環節,顯示AI基建投資與國產替代正在形成較完整的產業鏈拉動效應。
中國晶片企業今輪業績預告的一個共同特徵,是增長來源不再局限於單一產品,而是由人工智能基建擴張與本土供應鏈重整同時推動。 源傑半導體科技的表現,反映數據中心建設對光通訊元件的需求仍然強勁;公司預計第三季淨利潤介乎4.03億至4.53億元人民幣,按年增幅高達579%至660%,顯示出貨量與利潤率同步改善。 公司並指出,數據中心需求是帶動相關雷射晶片出貨的主要因素,亦令其能維持較高利潤水平。
另一個市場焦點是GPU設計企業MetaX。報道指,MetaX已在上海上市,同時正尋求在香港上市。 公司預計首九個月淨利潤介乎5.87億至7.17億元人民幣,較去年同期虧損明顯改善,並已轉虧為盈。 更值得留意的是,即使不計入非經常性收益,MetaX仍然錄得盈利,顯示其改善並非單靠一次性項目,而是與訂單增加有直接關係。 對投資者而言,這類訊號通常比單純帳面盈利更具參考價值,因為它反映核心業務的承接能力正在增強。
海光信息則從另一角度反映國產替代的推進。公司處理器產品可用於通用運算及人工智能工作負載,預計首九個月收入增長50%至64%。 公司解釋,隨着客戶愈來愈多選擇本土方案取代外國供應商,高端晶片需求持續上升。 這說明在政策導向與供應安全考量下,企業採購行為正出現結構性變化,而不只是短期追逐AI概念。
儲存晶片與模組環節同樣受惠。深圳市江波龍電子表示,首九個月淨利潤可達140億至149億元人民幣,約為去年同期的20倍。 不過,公司亦提到,DRAM與NAND快閃記憶體價格在第三季的升幅已放慢,因此對盈利的推動較之前一段時間有所減弱。 這意味即使整體景氣仍強,部分細分市場的價格紅利未必會無限延續。報道又提到,光模組供應商中際旭創預計首九個月淨利潤增長65%至82%,進一步顯示AI與數據中心投資正向上游零部件企業傳導。
對後市而言,市場仍在觀察記憶體價格與AI投資節奏能否維持。摩根士丹利在周日的報告中表示,記憶體價格可能在2027年前保持堅挺,但同時警告,即使AI需求本身未轉弱,只要供應逐步追上,或客戶放慢採購,這一輪景氣也可能降溫。 換言之,現時的盈利爆發雖然顯示中國本土晶片供應鏈受惠甚深,但投資者仍需分辨哪些增長來自結構性需求,哪些則較受周期與價格波動影響。