年轻人接连遇骗 议员促银行补上借贷漏洞
HK01 · 4 SOURCESabout 1 hour ago4 MIN
Summary
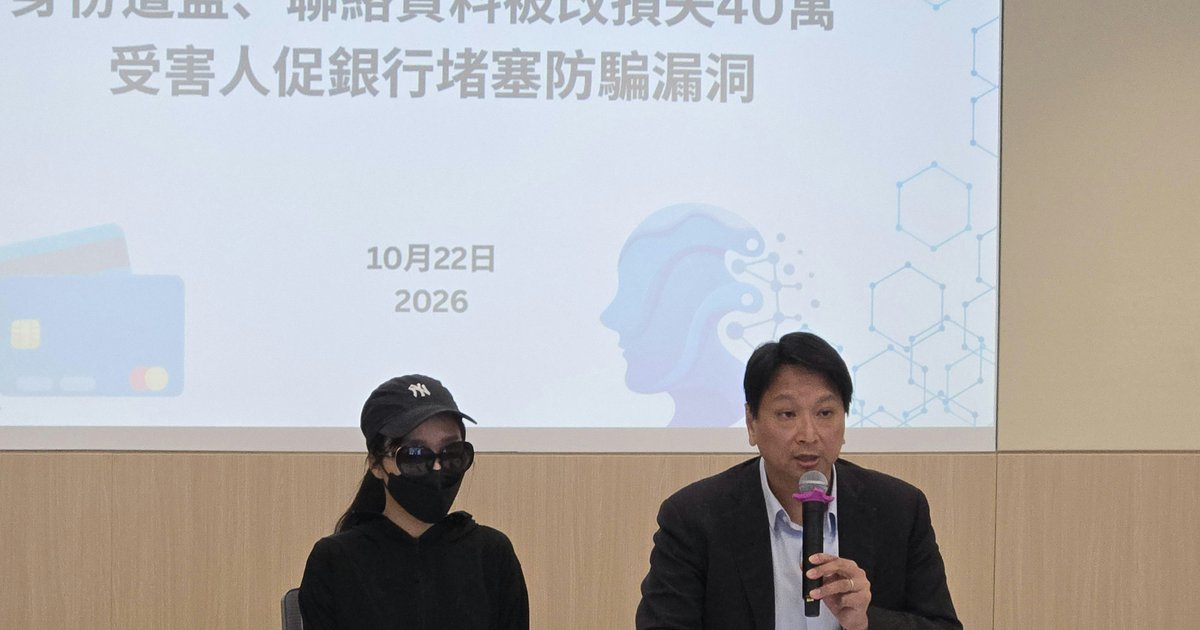
香港涉及年轻人的诈骗个案再受关注。工联会立法会议员邓家彪表示,今年以来已接获多宗年轻人求助,受害人多在求职或网上接触他人期间,被骗徒套取个人资料、面容特征或授权文件,随后再被冒名向银行申请贷款、信用卡或其他借贷产品,最终在不知情下背上债务。 其中一宗个案涉及一名二十多岁、刚大学毕业的女子Amy。她表示,自己早前在网上求职网站应征兼职行政助理,之后按假冒雇主的指示到观塘一间银行分行签署文件,数日后才在银行手机应用程序中发现名下多出一笔40万元贷款。
Key Points
- Amy于今年初在网上求职网站找到一份兼职行政助理工作,与假冒雇主的骗徒主要通过WhatsApp联系,对方还提供公司网站和办公地址,使她一度相信职位真实。
- 她表示,自己早前曾向对方提交个人资料,并签署银行直接付款授权书,即俗称DDA文件;其后又被安排处理翻译及文职工作,逐步放下戒心。
- 到3月底,骗徒要求她前往观塘一间银行分行,声称协助处理一间内地证券公司的融资文件,并称现场会有熟人接应;她到场报上姓名后,即有职员递上文件供签署。
- Amy称,签署期间银行职员没有明确说明文件属于私人贷款,也没有提及借贷金额、还款条款等重要内容;数日后她查看银行手机应用程序,才发现名下多出40万元借贷。
- 她怀疑骗徒曾伪造文件并更改其银行联系方式,包括电话号码,导致她在贷款批出后未能收到任何通知;其后骗徒再利用早前取得的DDA授权,把40万元转走。
- Amy其后向假雇主追问,对方声称该笔贷款只是替公司“走一个过程”,之后会代为还款,她至此才惊觉受骗并报警求助。 她同时批评,当日到银行办理手续时,职员未主动向她解释文件性质,也没有交代贷款金额及还款安排,质疑银行没有妥善履行审查责任。 报道指出,银行最初表明有关债务须由受害人全权负责并偿还全部贷款,其后在Amy报警及向议员求助后,才改称正在调查个案,暂时无须还款。
- 邓家彪还提到另一宗个案,涉及一名中六学生。该学生没有稳定工作及收入来源,但骗徒通过视频通话获取其面部特征,并在网上以其名义开设大量借贷账户及信用卡。 事主其后查看银行手机应用程序,发现名下多出5张信用卡,全部显示大额欠款,账户内亦有多笔未经授权的现金提款,合共损失35万元,警方正调查案件。
- 邓家彪指出,这类个案有若干共通点,包括受害人的联系方式可在未经充分核实下被更改,令银行与真正账户持有人之间的直接联系被切断;同时,骗徒提交的资料或文件,与银行本身掌握的收入、流水账或财务状况未必相符,但申请仍然获批。 他批评,涉事银行不少属于资源充足、制度理应严谨的跨国银行,却仍在客户认证及审批流程上出现系统性漏洞。
- 邓家彪要求金管局提醒银行尽快修补借贷审批机制漏洞,尤其在借贷、汇款或更改联系方式时,应至少加入两至三重认证,例如通过短信、电子邮件及银行手机应用程序同步核实。 他还建议,若账户在更改联系方式后短时间内出现大额借贷、开设多张信用卡或新增多个借贷账户,银行应设立自动通报机制,由职员通过新旧联系方式主动向账户持有人确认身份及意愿。
- 此外,他认为目前不同金融机构的生物认证技术参差不齐,金管局应要求银行统一提升生物认证水平,特别是面容识别能力,以防不法之徒利用截取的面部特征冒充受害人申请贷款。 他还建议,借贷成功后,贷款合同及确认书正本应当面交予当事人,并清楚标示借贷金额及基本条款,保障借款人的知情权,也方便日后举证及追究。
Why It Matters
事件焦点不只在于个别受害人是否误信骗徒,更在于银行现行核验、通知及审批程序,能否在联系方式被更改、收入状况明显不符或短时间内出现异常借贷时及早拦截风险。 若金管局及银行未能及时补上漏洞,求职、网上交友及远程办理手续等日常活动,都可能成为年轻人被冒名借贷的入口。