莎莎中期利润增2.39倍 派息4仙港澳表现强劲
HK01 · 3 SOURCESabout 12 hours ago4 MIN
Summary
莎莎国际公布截至9月底止中期业绩,纯利为1.7亿元,按年增长2.39倍,主要受惠于核心市场香港及澳门销售表现显著提升,以及B2C线上销售和盈利快速增长。 期内集团营业额为25.93亿元,按年增长30.3%;毛利约9.895亿元,按年升31.1%;毛利率为38.2%,按年提升0.3个百分点。 每股盈利为5.5仙,集团宣布派发中期息每股4仙,按年增长2.48倍。 不过,HK01报道指出,莎莎股价在周四午后仍一度下跌近半成。
Key Points
- 港澳仍是集团最大业务市场,期内占总营业额82.4%,整体盈利改善主要由这一核心区域带动。
- 港澳地区营业额按年升39%至21.35亿元,同店销售大增38.9%,表现明显优于集团整体收入增幅。
- 交易宗数、每宗交易平均金额及每宗交易货品件数均录得按年升幅,显示客流与消费强度同步改善。
- 旅客销售占比由去年同期51.3%升至63.6%,访港旅客消费回暖,对收入贡献进一步扩大。
- 由本财政年度上半年至11月15日,集团在香港净增加8间店铺,以应对本地顾客及旅客需求。
Why It Matters
对香港读者而言,莎莎的业绩不仅是企业盈利消息,也可作为旅游零售景气度的观察窗口。旅客销售占比继续上升,加上公司选择在港净增门店,说明零售商仍看好访港消费与本地需求共同支撑实体零售市场。
从具体数据看,莎莎这份中期成绩的改善并非单靠收入增长,而是利润弹性更为明显。HK01指出,集团盈利增幅远高于收入增幅,反映经营杠杆效益逐步显现。 换句话说,在销售回升后,固定成本被更有效分摊,令利润增长速度快于营业额增长。结合毛利率仍能按年提升0.3个百分点至38.2%,说明集团在扩大销售规模的同时,暂时仍能维持相对稳定的盈利质量。
港澳市场继续是莎莎最重要的收入来源。根据公司披露,香港及澳门业务占集团总营业额82.4%,中国内地占7.2%,东南亚占10.2%,其他地区占0.2%。 这意味着集团整体表现仍高度依赖港澳零售环境。期内港澳地区营业额按年增长39%至21.35亿元,同店销售增长38.9%,而且交易宗数、每宗交易平均金额以及每宗交易货品件数都录得升幅。 这些指标同时向上,显示增长并非仅由提价推动,而是客流、购买意愿和单次消费规模都在改善。
旅客消费回暖是本次业绩的关键推动因素之一。集团披露,旅客销售占比由去年同期51.3%升至63.6%。 HK01进一步引述集团表示,本财政年度上半年,访港旅客约2640万人次,访澳旅客约2100万人次,其中内地旅客分别约2080万及1550万人次,与上个财政年度相若。 集团认为,港人北上及内地旅客南下的情况已逐渐趋于稳定,两地人流往来大致平稳,有利零售市场经营环境。 这也意味着,市场正在从早期的集中反弹,逐步转向较常态化、较可持续的客流结构。
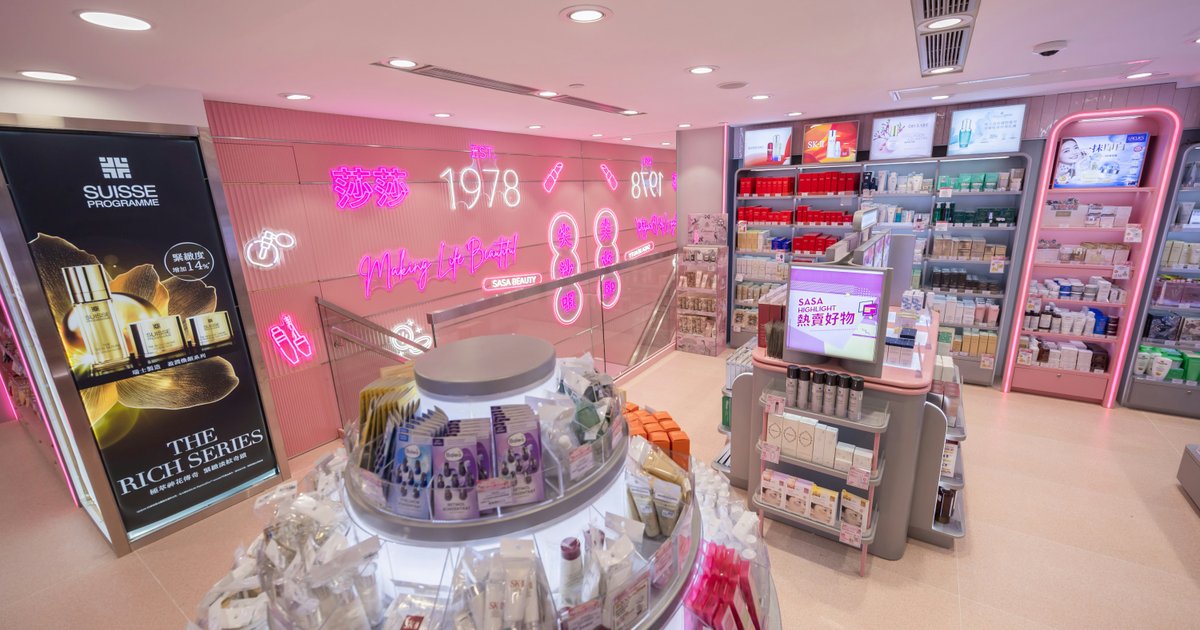
在线下网络方面,截至9月底,集团共经营162间线下店铺,其中90间位于港澳地区,其余72间位于马来西亚及新加坡。 由本财政年度上半年至11月15日,集团在香港净增加8间店铺,新店持续为集团带来理想收益。 在当前零售行业仍需兼顾租金、人手和消费波动的背景下,继续净增门店,反映管理层对香港核心零售区的承接力仍有一定信心。
不过,公司对外部环境仍保持审慎。莎莎表示,全球经济前景依然不明朗,可能影响商品价格、利率及汇率,进而牵动消费情绪与经济发展。 集团同时称,有信心在变化环境中把握机遇,在追求销售额及毛利双增长的同时,维持稳定毛利率,建立可持续的盈利模式。 对香港零售市场而言,这说明即使旅客回流继续提供支持,企业仍需面对外围经济、成本波动和消费情绪变化等现实挑战。
从具体数据看,莎莎这份中期成绩的改善并非单靠收入增长,而是利润弹性更为明显。HK01指出,集团盈利增幅远高于收入增幅,反映经营杠杆效益逐步显现。 换句话说,在销售回升后,固定成本被更有效分摊,令利润增长速度快于营业额增长。结合毛利率仍能按年提升0.3个百分点至38.2%,说明集团在扩大销售规模的同时,暂时仍能维持相对稳定的盈利质量。
港澳市场继续是莎莎最重要的收入来源。根据公司披露,香港及澳门业务占集团总营业额82.4%,中国内地占7.2%,东南亚占10.2%,其他地区占0.2%。 这意味着集团整体表现仍高度依赖港澳零售环境。期内港澳地区营业额按年增长39%至21.35亿元,同店销售增长38.9%,而且交易宗数、每宗交易平均金额以及每宗交易货品件数都录得升幅。 这些指标同时向上,显示增长并非仅由提价推动,而是客流、购买意愿和单次消费规模都在改善。
旅客消费回暖是本次业绩的关键推动因素之一。集团披露,旅客销售占比由去年同期51.3%升至63.6%。 HK01进一步引述集团表示,本财政年度上半年,访港旅客约2640万人次,访澳旅客约2100万人次,其中内地旅客分别约2080万及1550万人次,与上个财政年度相若。 集团认为,港人北上及内地旅客南下的情况已逐渐趋于稳定,两地人流往来大致平稳,有利零售市场经营环境。 这也意味着,市场正在从早期的集中反弹,逐步转向较常态化、较可持续的客流结构。
在线下网络方面,截至9月底,集团共经营162间线下店铺,其中90间位于港澳地区,其余72间位于马来西亚及新加坡。 由本财政年度上半年至11月15日,集团在香港净增加8间店铺,新店持续为集团带来理想收益。 在当前零售行业仍需兼顾租金、人手和消费波动的背景下,继续净增门店,反映管理层对香港核心零售区的承接力仍有一定信心。
不过,公司对外部环境仍保持审慎。莎莎表示,全球经济前景依然不明朗,可能影响商品价格、利率及汇率,进而牵动消费情绪与经济发展。 集团同时称,有信心在变化环境中把握机遇,在追求销售额及毛利双增长的同时,维持稳定毛利率,建立可持续的盈利模式。 对香港零售市场而言,这说明即使旅客回流继续提供支持,企业仍需面对外围经济、成本波动和消费情绪变化等现实挑战。