专家楼评:港银严限海外资产申按揭 投资者转寻财务公司过桥贷款
On.cc · 1 SOURCESabout 4 hours ago2 MIN
Summary
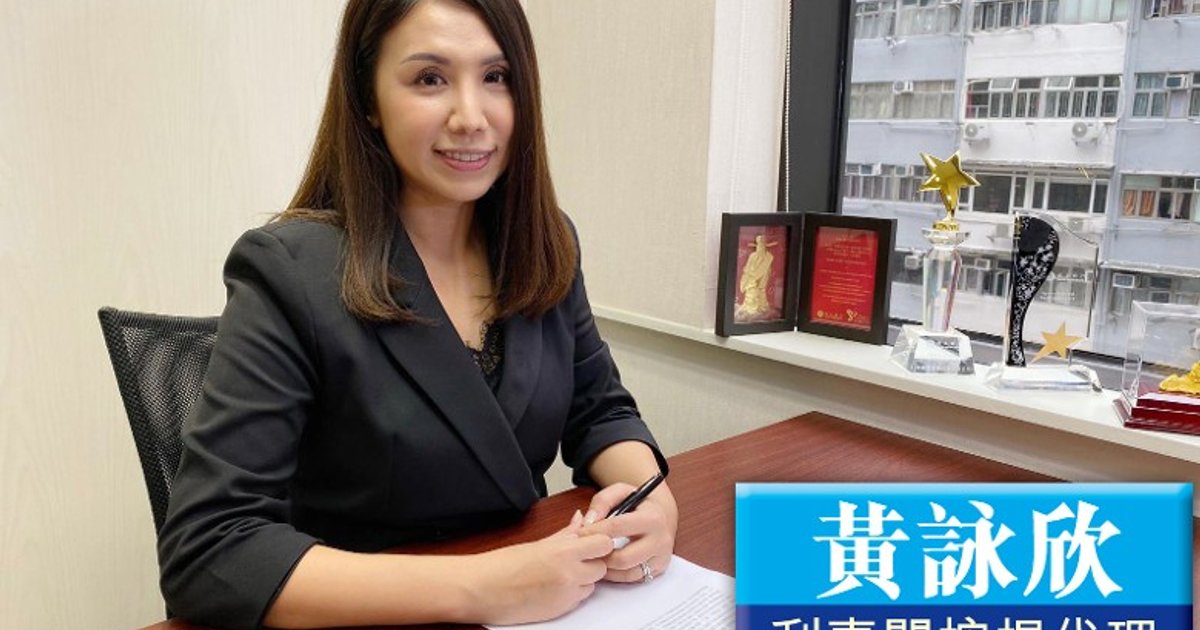
本港银行对海外资产的按揭审批愈见严格。利嘉阁按揭代理董事总经理黄咏欣分享真实案例指出,一名新加坡商人早前看好香港楼市见底,购入三个新盘作长线投资,采用建筑期付款并支付15%首期。然而,东南亚业务急速扩充令庞大资金被锁定在生意周转中,到成交期时仍未有足够流动资金完成交易。发展商先后给予一年及三个月的延期,最终他仍要靠财务公司的过桥按揭才能完成交易。
Key Points
- 新加坡商人看好香港楼市见底,一口气购入三个新盘作长线投资,选用建筑期付款并已支付15%首期
- 东南亚业务急速扩充,庞大资金被锁定在生意周转中,短时间内无法套现数千万元完成交易
- 发展商核实其财政背景后,破例给予一年延期;一年后仍资金紧绷,再获三个月终极延期
- 买家亲赴本港银行申请按揭,希望以庞大海外资产作为审批基础,一举为三个物业同时办理贷款
- 本地银行进行资产水平按揭时,对海外资产审查极为严格,海外房产、非上市股权、部分海外基金均无法直接计算为合格资产证明
- 即使向审批取态已属宽松的中小型银行递交申请,最多只获批其中两个物业的七成按揭
- 最终选择合规且具规模的财务公司进行过桥按揭,同时为三个物业批出按揭,采用「只供利息、不还本金」还款模式
- 息率高达8.75厘,半年短罚息期,期间利息开支相对物业过去数年的可观升幅仍属可控
Why It Matters
此案例揭示本港银行对海外资产的按揭审批存在系统性限制,对于资产分布于不同国家和地区的生意人而言,传统银行按揭并非唯一出路。善用低罚息期的过桥按揭先完成交收锁定资产利润,再透过市场放售或日后转按回传统银行,是化解挞订风险的实用工具。随着跨境投资日益普及,此类灵活周转方案的需求料将持续增长。
此案例揭示本港银行对海外资产的按揭审批存在系统性限制,对于资产分布于不同国家和地区的生意人而言,传统银行按揭并非唯一出路。善用低罚息期的过桥按揭先完成交收锁定资产利润,再透过市场放售或日后转按回传统银行,是化解挞订风险的实用工具。随着跨境投资日益普及,此类灵活周转方案的需求料将持续增长。