中国芯片企业借AI热潮盈利猛增
SCMP · 1 SOURCES1 day ago4 MIN
Summary
中国半导体与科技企业近期密集发布第三季度及前三季度未经审计或初步业绩预告,显示人工智能热潮与自主可控需求,正在同步推升多个芯片细分领域的收入和利润。 从处理器、GPU、光通信激光芯片、光模块,到DRAM和NAND闪存相关业务,供应链不同环节都反映出订单增长、出货提升和盈利改善。 报道指出,这一轮增长与中国推动科技自立自强有关,越来越多客户在高端芯片采购上转向本土供应商,本地企业因此受益。 不过,市场对存储价格和AI投资周期能否持续仍保持谨慎,因为一旦供给追上,或客户放慢采购节奏,景气度可能降温。
Key Points
- 上海上市公司源杰半导体科技预计第三季度净利润约4.03亿至4.53亿元人民币,同比大增579%至660%。
- 源杰半导体科技主营光通信激光芯片,称数据中心需求带动出货增长,并帮助维持较高利润率。
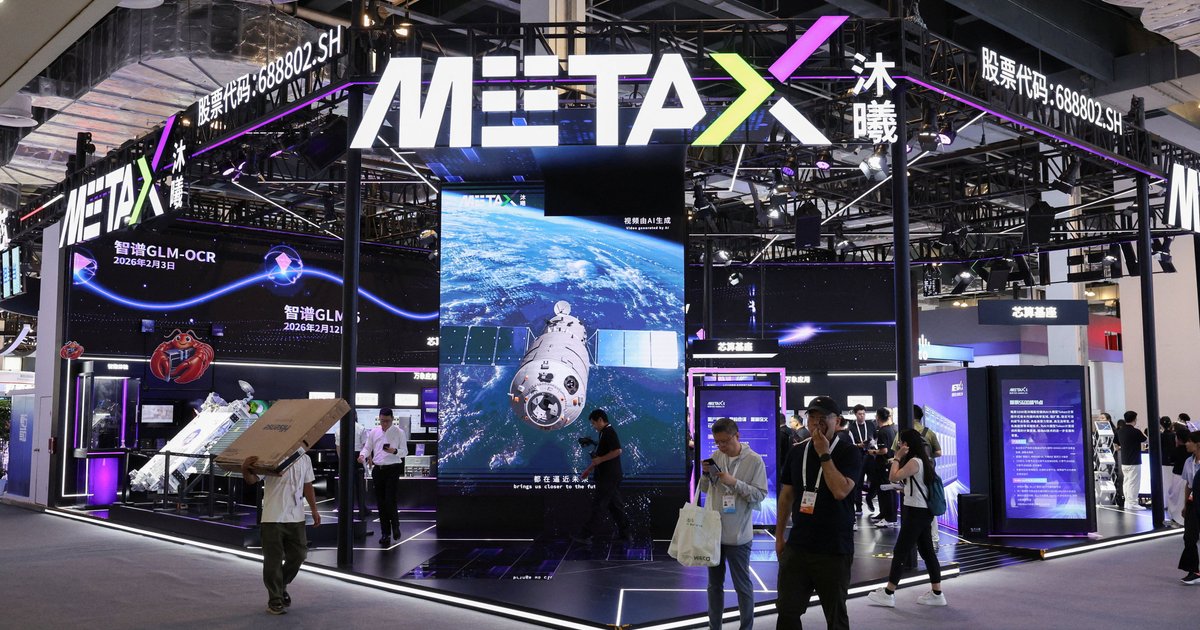
- GPU设计企业MetaX已在上海上市,并正推进香港上市计划;其前三季度预计净利润约5.87亿至7.17亿元。
- MetaX表示,即使剔除非经常性收益,期内也已由上年同期亏损转为盈利,主要因为订单增加。
- 海光信息预计前三季度收入增长50%至64%;深圳市江波龙电子则称同期净利润可达140亿至149亿元,约为上年20倍。
Why It Matters
对香港读者而言,这不仅是内地科技企业盈利改善的消息,也与香港资本市场直接相关,因为MetaX正寻求赴港上市,意味着AI芯片热潮可能转化为香港新股市场的新题材。 另一方面,这轮业绩增长并非集中在单一龙头,而是扩散到处理器、存储、光通信和数据中心相关环节,说明AI基础设施投资与国产替代正在形成更完整的产业链拉动效应。
这轮中国芯片企业的业绩预告,一个突出特点是增长来源不再局限于单一产品,而是由人工智能基础设施扩张和本土供应链重构共同推动。 源杰半导体科技的表现,反映出数据中心建设对光通信元件的需求仍然强劲;公司预计第三季度净利润介于4.03亿至4.53亿元人民币之间,同比增幅高达579%至660%,显示出货量和利润率同步改善。 公司还表示,数据中心需求是带动相关激光芯片出货的主要因素,也帮助其维持较高利润水平。
另一个市场焦点是GPU设计企业MetaX。报道指出,MetaX已在上海上市,同时正寻求在香港上市。 公司预计前三季度净利润介于5.87亿至7.17亿元人民币,较上年同期亏损明显改善,并已实现扭亏为盈。 更值得注意的是,即使不计入非经常性收益,MetaX仍然录得盈利,说明其改善并非主要依赖一次性项目,而是与订单增加直接相关。 对投资者而言,这类信号通常比单纯账面盈利更有参考价值,因为它反映核心业务承接能力正在增强。
海光信息则从另一个角度体现国产替代的推进。公司处理器产品可用于通用计算和人工智能工作负载,预计前三季度收入增长50%至64%。 公司解释称,随着客户越来越多地选择本土方案替代外国供应商,高端芯片需求持续上升。 这表明在政策导向和供应安全考量下,企业采购行为正在发生结构性变化,而不只是短期追逐AI概念。
存储芯片与模组环节同样受益。深圳市江波龙电子表示,前三季度净利润可达140亿至149亿元人民币,约为上年同期的20倍。 不过,公司也提到,DRAM和NAND闪存价格在第三季度的涨幅已经放缓,因此对利润的推动较此前一段时间有所减弱。 这意味着即使整体景气仍强,部分细分市场的价格红利也未必会无限延续。报道还提到,光模块供应商Accelink Technologies预计前三季度净利润增长65%至82%,进一步显示AI和数据中心投资正在向上游零部件企业传导。
对于后市,市场仍在观察存储价格和AI投资节奏能否维持。摩根士丹利在周日的报告中表示,存储价格可能在2027年前保持坚挺,但同时警告,即使AI需求本身没有转弱,只要供给逐步追上,或者客户放慢采购,这一轮景气也可能降温。 换言之,当前的盈利爆发虽然显示中国本土芯片供应链受益明显,但投资者仍需区分哪些增长来自结构性需求,哪些更受周期和价格波动影响。