科技股跌勢重燃避險 日圓升見逾一個月高位
SingTao · 2 SOURCESabout 3 hours ago4 MIN
Summary
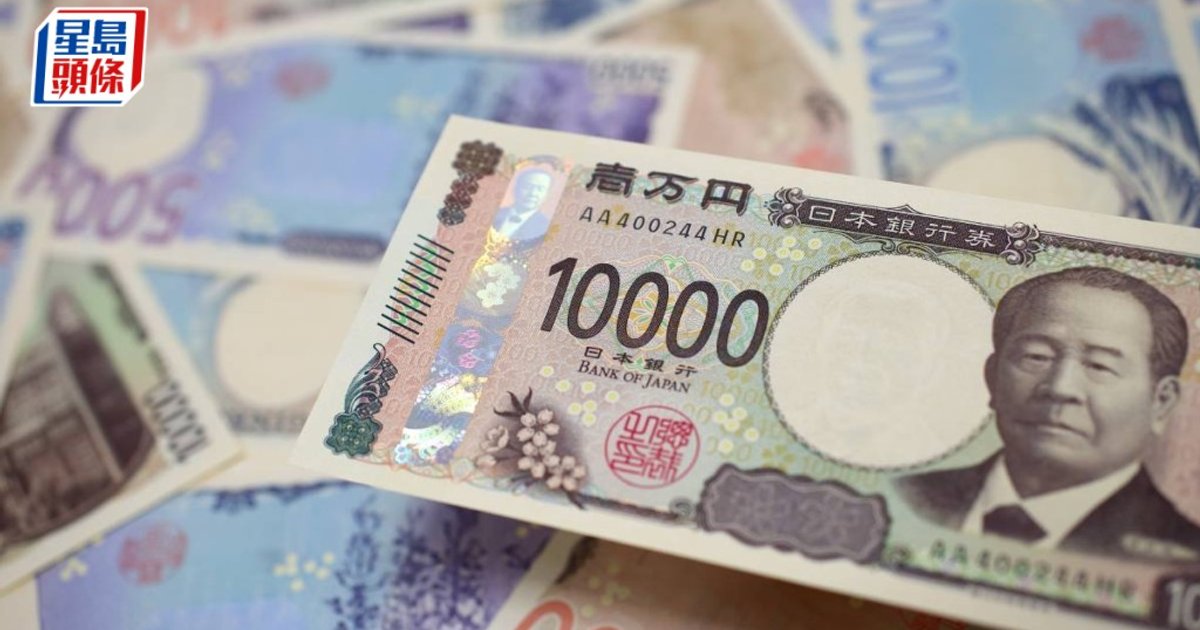
美國科技股跌勢再度加劇,市場對人工智能帶動美國增長的說法出現動搖,資金在周五亞洲時段轉向傳統避險資產,推動日圓兌美元升至逾一個月高位。 與此同時,日本國債及美國國債價格上升、孳息率回落,但黃金未有受惠於避險情緒,反而一度跌穿每安士4,000美元。
Key Points
- 東京早盤日圓兌美元最多升0.4%,報每美元兌156.08日圓,之前一日已升0.9%,水平接近9月18日日本央行加息時所見位置。
- 另一市場報價顯示,日圓最新報156.95兌1美元,創9月下旬以來最高;每百日圓兌港元最新約報4.97,跌穿5算水平。
- 亞洲股市跟隨華爾街下跌,日本10年期國債價格急升,孳息率下跌10個基點;美國10年期國債收益率一度跌至4.945%,為9月以來最低。
- 澳洲聯邦銀行策略師Carol Kong指出,美國大型科技股業績令人質疑AI推動美國增長的敘事,令日圓作為避險貨幣較美元更受青睞;若科技股平倉潮加劇,美元兌日圓或進一步下跌。
- AGF Investments固定收益及貨幣主管Tom Nakamura認為,「美國例外主義」退潮引發的美元拋售,正抵銷避險需求帶來的美元買盤;同時,1個月期美元兌日圓風險逆轉顯示期權交易員已轉為看好日圓短線表現。
Why It Matters
對香港讀者而言,日圓兌美元轉強,但兌港元仍跌穿每百日圓5港元,意味計劃赴日旅遊、兌換外幣或持有日本資產的人士,面對的是匯價方向不一的局面。 市場下一個焦點將是下周日美央行議息,若科技股沽壓未止,避險資金流向、債息變化及日圓走勢都可能繼續左右亞洲市場情緒。
周五亞洲市場的核心變化,是風險資產與傳統避險資產之間的資金重新分配。科技股成為觸發點,尤其是美國大型科技及人工智能相關企業業績未能滿足市場預期後,投資者對「AI可持續推動美國經濟增長」的信心轉弱,令原本集中在高增長板塊的資金開始撤出,轉投日圓、日債及美債等較防守性的資產。 這種資金流向亦解釋了為何日圓在短時間內連續走強,並回到接近9月18日日本央行加息時的水平。
不過,日圓今次回升並不代表市場已完全改變對其長期走勢的看法。星島引述分析指出,近年日圓未必能持續受惠於其傳統避險地位,原因包括日本與美國之間仍存在較闊息差,以及日本龐大的海外投資資金流,這些因素在市場受壓時,往往會蓋過單純的避險需求。 再加上有報道稱,日本央行官員傾向在本月會議維持利率不變,令短期加息預期降溫,也限制了市場對日圓持續大升的押注。
值得留意的是,避險情緒今次並非平均流向所有傳統避險資產。on.cc報道,現貨金在亞洲時段一度跌至3,986美元,創3個多月低位,其後才略為回升至4,015美元。 Global X ETFs分析師Justin Lin解釋,黃金可能遭遇「流動性驅動的拋售」,即當市場急跌時,投資者會先沽出流動性較高、容易套現的資產,以應付追加保證金及資本要求。 換言之,黃金短線下跌未必代表避險需求消失,而是反映市場在壓力下優先處理流動性。
另一邊廂,債市表現則較符合典型避險模式。日本10年期國債價格急升、孳息率回落10個基點,美國10年期國債收益率亦一度跌至4.945%,為9月以來最低。 債息回落通常意味資金流入債券,亦反映投資者對經濟增長前景及風險資產估值的審慎態度。對香港市場而言,若美債息持續回落,或會影響區內股市估值、套息交易部署,以及港元資產與美元資產之間的相對吸引力。
後市方面,市場未必已形成單邊看法。雖然Tom Nakamura認為美元沽盤正在抵銷其避險買盤,令日圓短期有望升至每美元兌156日圓附近,但三井住友銀行首席外匯策略師鈴木浩文提醒,下周日美央行議息,以及其後的美國中期選舉,仍可能令日圓未必進入持續升值趨勢。 換言之,現時更像是風險事件推動下的短線避險重估,而非市場已完全確立新的匯率方向。