科技股再跌引发避险 日元升至逾一个月高位
SingTao · 2 SOURCES1 day ago4 MIN
Summary
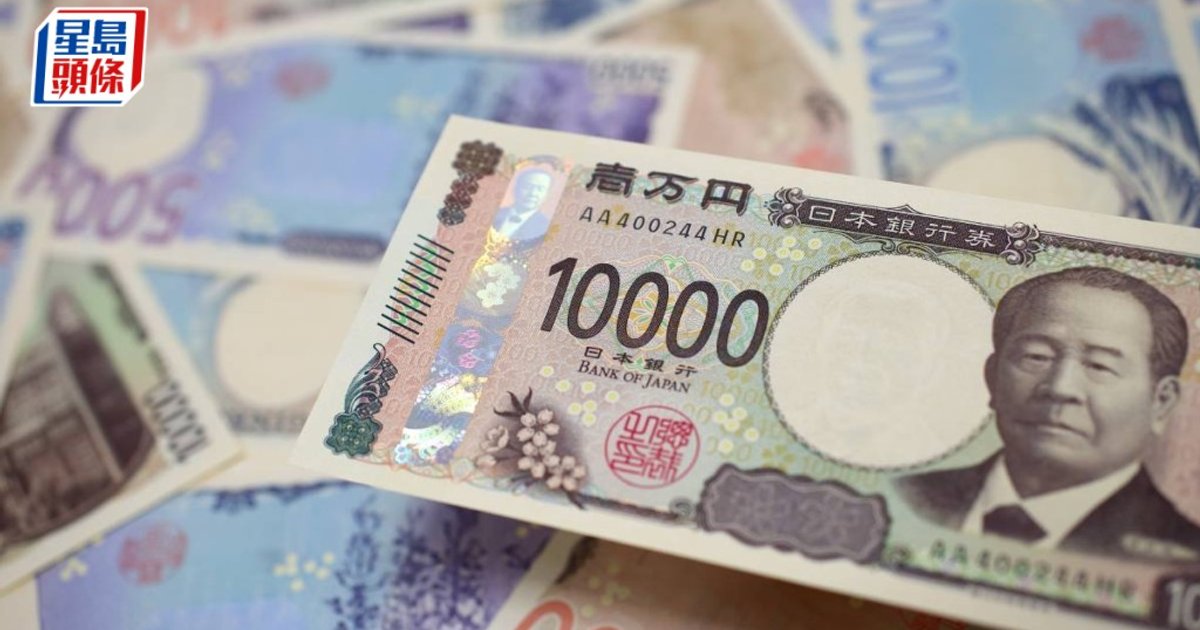
随着美国科技股跌势再度扩大,市场对人工智能推动美国增长的叙事出现动摇,周五亚洲时段资金转向日元及债券等传统避险资产,令日元兑美元升至逾一个月高位。 与此同时,日本国债和美国国债价格上升、收益率回落,但黄金并未受益于避险情绪,反而一度跌破每盎司4,000美元。
Key Points
- 东京早盘日元兑美元一度上涨0.4%,报156.08,前一交易日已上涨0.9%,水平接近9月18日日本央行加息时所见位置。
- 另一市场报价显示,日元最新报156.95兑1美元,创9月下旬以来最高;每百日元兑港元最新约报4.97,跌破5港元关口。
- 亚洲股市跟随华尔街下跌,日本10年期国债价格急升、收益率下跌10个基点;美国10年期国债收益率一度跌至4.945%,为9月以来最低。
- 澳洲联邦银行策略师Carol Kong表示,美国大型科技股业绩令人质疑AI推动美国增长的说法,令日元作为避险货币比美元更受青睐;若科技股平仓潮加剧,美元兑日元可能进一步下跌。
- AGF Investments固定收益及货币主管Tom Nakamura认为,“美国例外主义”退潮引发的美元抛售,正在抵消避险需求带来的美元买盘;同时,1个月期美元兑日元风险逆转显示期权交易员已转向看好日元短线表现。
Why It Matters
对香港读者而言,日元兑美元走强,但兑港元仍跌破每百日元5港元,意味着赴日旅游、换汇和持有日本资产的人士,面对的是不同货币对之间表现分化的局面。 接下来市场将关注下周日本和美国央行议息结果,若科技股抛压持续,避险资金流向、债券收益率和日元走势仍可能继续主导亚洲市场情绪。
周五亚洲市场最明显的变化,是风险资产与避险资产之间的资金重新配置。触发点来自美国科技和人工智能相关企业业绩表现不佳,令投资者开始重新评估此前高度依赖AI叙事支撑的增长预期。在这种背景下,原本集中于高估值科技板块的资金转向日元、日债和美债等相对防御性的资产,推动日元在短时间内连续走强,并回到接近9月18日日本央行加息时的水平。
不过,日元此次反弹并不意味着市场已经完全转向看多。星岛报道指出,近年来日元并不总能持续受益于其传统避险地位,原因在于日本与美国之间仍存在较大的利差,同时日本庞大的海外投资资金流,在市场承压时往往会削弱单纯的避险买盘效果。 此外,还有报道称日本央行官员倾向于在本月会议上维持利率不变,这使短期加息预期降温,也限制了市场对日元持续升值的押注。
值得注意的是,这一轮避险交易并未平均流向所有传统避险资产。on.cc指出,现货黄金在亚洲时段一度跌至3,986美元,创3个多月低位,随后才小幅回升至4,015美元附近。 Global X ETFs分析师Justin Lin认为,黄金可能遭遇了“流动性驱动的抛售”。他的解释是,在市场快速下跌时,黄金因流动性较好,往往会被投资者优先卖出,以满足追加保证金和资本要求。 这意味着黄金短线走弱,并不一定代表避险需求消失,更可能反映市场在压力环境下优先处理流动性问题。
债市方面则更符合典型避险逻辑。日本10年期国债价格急升,收益率下跌10个基点;美国10年期国债收益率也一度跌至4.945%,为9月以来最低。 收益率回落通常意味着资金流入债券,也反映投资者对经济增长前景和风险资产估值变得更加谨慎。对于香港市场而言,如果美债收益率继续回落,可能影响区域股市估值、套息交易安排,以及港元资产与美元资产之间的相对吸引力。
后续走势仍存在较大不确定性。Tom Nakamura认为,美元抛售正在抵消其避险买盘,令日元短期有望升至每美元兑156日元附近。 但三井住友银行首席外汇策略师铃木浩文则提醒,下周日本和美国央行议息,以及其后的美国中期选举,意味着日元未必会就此进入持续升值趋势。 换言之,目前更像是由风险事件推动的短线避险重估,而不是市场已经完全确认新的汇率方向。