騰訊股價較52周高位跌逾45% 散戶投票稱多數重創
HK01 · 1 SOURCESabout 11 hours ago3 MIN
Summary
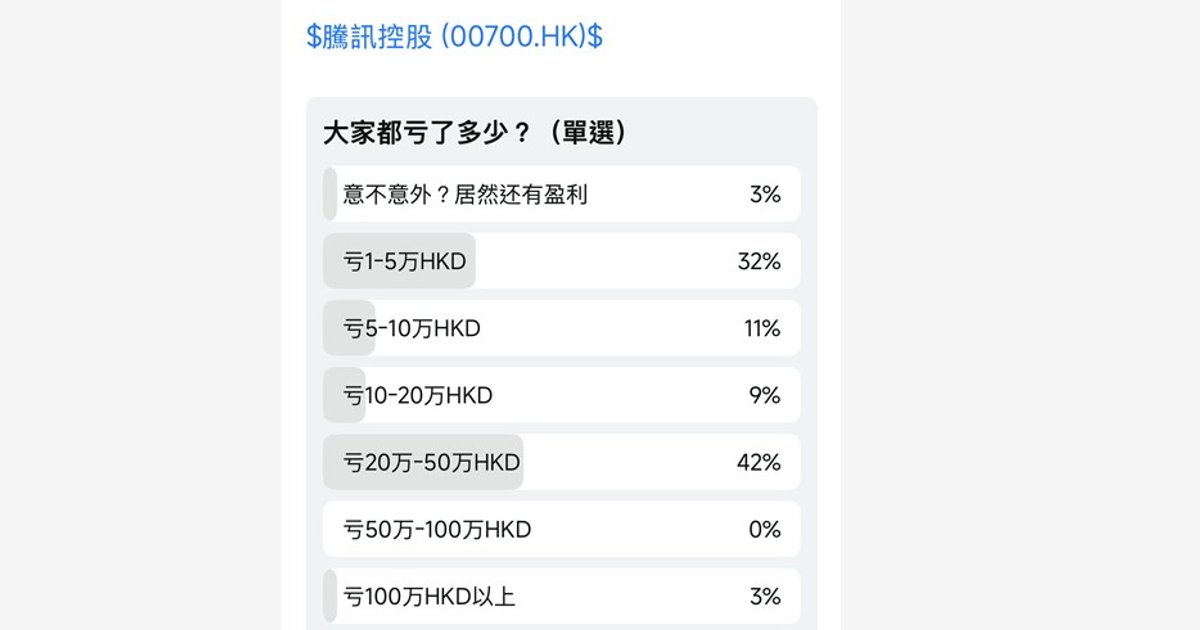
騰訊作為昔日「股王」,同時是恒指及科指的重要權重股,股價由52周高位639元回落至今,累跌已超過45%,幾近「腰斬」,令不少散戶投資者承受明顯賬面損失。 有股民近日在券商平台發起題為「大家都虧了多少?」的投票調查,嘗試了解其他持貨者的損手情況;截至報道時,共有65人參與,當中97%表示自己在騰訊身上錄得虧損。 在各個選項之中,最多人選擇的是「虧20萬至50萬」,佔比達42%,而表示「居然還有盈利」的只有3%。 不過,相關投票並無要求參與者出示持倉或成交紀錄,因此結果只能作為市場情緒的參考,未必能完整反映整體散戶實況。
Key Points
- 騰訊52周高位為639元,股價至今累跌逾45%,與昔日被視為市場寵兒的形象形成強烈對比。
- 券商平台上的投票調查共有65人參與,其中97%表示在騰訊投資上錄得虧損,反映散戶情緒偏弱。
- 在虧損幅度選項中,42%受訪者表示已輸20萬至50萬元,是各選項中比例最高的一組。
- 只有3%投票者表示仍然有盈利,但調查沒有要求「Show單」,結果僅屬非正式參考。
- 騰訊第三季收入升5%,經調整利潤跌6%,資本開支按季飆54%,自由現金流轉負691億元人民幣。
Why It Matters
對香港讀者而言,這不只是單一股份回調的故事。騰訊本身是恒生指數及恒生科技指數的權重股,當股價持續受壓,除了直接影響持貨股民的賬面表現,也容易拖累整體大市氣氛。 另一方面,市場現時關注的不單是股價跌幅,而是業績數字所反映的基本面壓力:收入增長偏軟、經調整利潤倒退、資本開支大增,以及自由現金流轉負,均令投資者對估值承受能力更為敏感。 雖然花旗在最新報告中仍維持「買入」評級,但在板塊估值倍數向下重評之下,該行已把騰訊目標價由755元下調至629元,顯示即使看好中長線發展,短期市場要求已明顯轉趨審慎。
回到業績層面,花旗指出,騰訊第三季收入表現偏軟,但按非國際財務報告準則計算的純利大致符合市場預期。 該行認為,管理層在業績會上的回應較為坦誠,有助紓緩投資者對晶片限制,以及WorkBuddy與微信小微未來變現能力的憂慮。 花旗提到,WorkBuddy雖然仍處於早期發展階段,但其用戶留存率強、企業採用增長,以及經常性代幣消耗,均可能支持一條較具黏性和可持續性的變現路徑。 至於小微方面,若其在微信生態內持續提升滲透率,未來或可透過廣告、交易及代理驅動服務帶來更多商業化機會。
不過,從股民反應可見,市場短期更在意的是股價下跌已對實際財富造成多大衝擊。 報道形容,現時情況與昔日市場流傳「沒買騰訊沒買樓」的感嘆,已是差天共地。 這種反差說明,當一隻長期被視為核心持倉的重磅科技股出現大幅回落時,散戶的心理壓力往往不止來自賬面數字,也來自對「長揸藍籌是否仍然穩陣」的重新思考。對本地投資者來說,騰訊後續能否重新穩住盈利、現金流與市場信心,將繼續左右相關股份以至科技板塊的投資氣氛。
回到業績層面,花旗指出,騰訊第三季收入表現偏軟,但按非國際財務報告準則計算的純利大致符合市場預期。 該行認為,管理層在業績會上的回應較為坦誠,有助紓緩投資者對晶片限制,以及WorkBuddy與微信小微未來變現能力的憂慮。 花旗提到,WorkBuddy雖然仍處於早期發展階段,但其用戶留存率強、企業採用增長,以及經常性代幣消耗,均可能支持一條較具黏性和可持續性的變現路徑。 至於小微方面,若其在微信生態內持續提升滲透率,未來或可透過廣告、交易及代理驅動服務帶來更多商業化機會。
不過,從股民反應可見,市場短期更在意的是股價下跌已對實際財富造成多大衝擊。 報道形容,現時情況與昔日市場流傳「沒買騰訊沒買樓」的感嘆,已是差天共地。 這種反差說明,當一隻長期被視為核心持倉的重磅科技股出現大幅回落時,散戶的心理壓力往往不止來自賬面數字,也來自對「長揸藍籌是否仍然穩陣」的重新思考。對本地投資者來說,騰訊後續能否重新穩住盈利、現金流與市場信心,將繼續左右相關股份以至科技板塊的投資氣氛。