莎莎中期多賺2.39倍 派息4仙港澳業務續領跑
HK01 · 3 SOURCESabout 12 hours ago4 MIN
Summary
莎莎國際公布截至9月底止中期業績,純利錄得1.7億元,按年升2.39倍,主要受惠於核心市場香港及澳門銷售表現顯著提升,以及B2C線上銷售和盈利快速增長。 集團同期營業額為25.93億元,按年增長30.3%;毛利約9.895億元,按年升31.1%;毛利率為38.2%,按年增加0.3個百分點。 每股盈利為5.5仙,董事會宣派中期息每股4仙,按年增長2.48倍。 雖然業績顯著改善,但HK01報道指,莎莎股價在周四午後仍一度下跌近半成。
Key Points
- 港澳仍是集團最大市場,期內佔總營業額82.4%,業務重心未變,盈利改善亦主要由該區帶動。
- 港澳地區營業額按年升39%至21.35億元,同店銷售大升38.9%,多項營運指標同步向上。
- 交易宗數、每宗交易平均金額及每宗交易貨品件數均錄得按年升幅,反映不單人流增加,客單消費亦有改善。
- 旅客銷售佔比由去年同期51.3%升至63.6%,顯示訪港旅客消費意欲回暖,對零售收入貢獻更大。
- 由本財政年度上半年至11月15日,集團在香港淨增加8間店舖,以配合本地顧客及旅客需求增長。
Why It Matters
對香港讀者而言,莎莎業績不只是單一企業表現,更可視為旅遊區零售氣氛的溫度計。當旅客銷售比重進一步上升,而企業又選擇在港淨增店舖,反映零售商仍看好旅客與本地消費共同支撐的實體零售需求。
莎莎在公告中指出,港澳市場多項經營指標全面向好,除了營業額和同店銷售錄得明顯升幅外,交易宗數、每宗交易平均金額,以及每宗交易貨品件數亦全部按年上升。 這組數據的意義,在於增長並非單靠加價或單一節日效應推動,而是來自客流、購買意欲和消費結構的同步改善。HK01更指出,盈利增幅遠高於收入增幅,反映經營槓桿效益逐步顯現,即在銷售回升之下,固定成本被更有效攤分,令盈利彈升幅度較收入更大。
從市場分布看,港澳業務仍然是莎莎最重要收入來源,佔集團總營業額82.4%;中國內地佔7.2%,東南亞佔10.2%,其他地區則佔0.2%。 這意味集團整體表現,仍高度受香港及澳門零售市道左右。期內港澳地區營業額升39%至21.35億元,同店銷售升38.9%,顯示核心市場復甦力度明顯高於整體收入增幅。 對本港零售觀察者而言,這亦說明旅遊相關消費對化妝品及個人護理零售的拉動作用仍然相當直接。
旅客因素是今次業績的一大焦點。莎莎披露,旅客銷售佔比由去年同期51.3%升至63.6%。 HK01引述集團表示,本財政年度上半年,訪港旅客約2,640萬人次,訪澳旅客約2,100萬人次,其中內地旅客分別約2,080萬及1,550萬人次,與上個財政年度相若。 集團認為,港人北上及內地旅客南下的情況已漸趨穩定,兩地人流往來大致平穩,有利零售市場經營環境。 換言之,市場不再單靠報復式消費,而是逐步進入較可持續、較容易規劃的常態化客流階段。
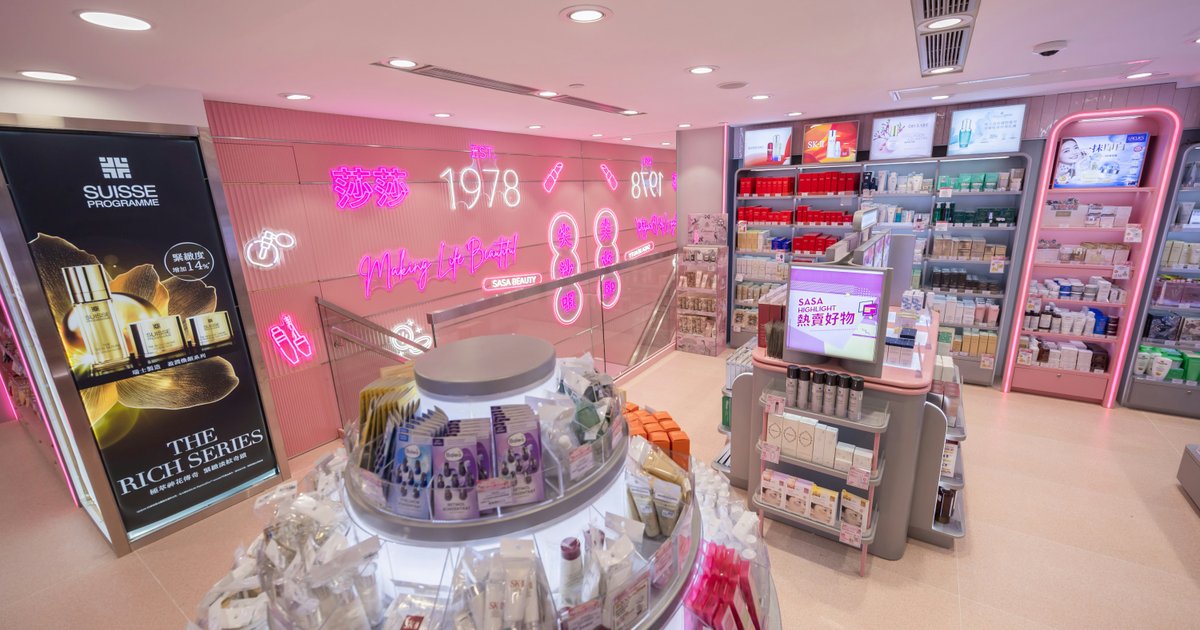
在線下網絡方面,截至9月底,集團共經營162間線下店舖,當中90間位於港澳,其餘72間位於馬來西亞及新加坡。 由本財政年度上半年至11月15日,莎莎在香港淨增加8間店舖,新店持續為集團帶來理想收益。 在零售商普遍審慎控制租金及人手成本之際,仍選擇淨增店舖,反映管理層對核心地段及旅客消費承接力有一定信心。
不過,前景並非全無挑戰。莎莎同時提到,全球經濟前景依然不明朗,可能影響商品價格、利率及匯率,繼而牽動消費情緒與經濟發展。 集團表示,仍有信心在變局中把握機遇,在追求銷售額及毛利雙增長的同時,維持穩定毛利率,建立可持續盈利模式。 對香港零售市場而言,這意味即使旅客回流帶來支持,企業仍需面對外圍經濟、成本波動及消費情緒變化等現實壓力。
莎莎在公告中指出,港澳市場多項經營指標全面向好,除了營業額和同店銷售錄得明顯升幅外,交易宗數、每宗交易平均金額,以及每宗交易貨品件數亦全部按年上升。 這組數據的意義,在於增長並非單靠加價或單一節日效應推動,而是來自客流、購買意欲和消費結構的同步改善。HK01更指出,盈利增幅遠高於收入增幅,反映經營槓桿效益逐步顯現,即在銷售回升之下,固定成本被更有效攤分,令盈利彈升幅度較收入更大。
從市場分布看,港澳業務仍然是莎莎最重要收入來源,佔集團總營業額82.4%;中國內地佔7.2%,東南亞佔10.2%,其他地區則佔0.2%。 這意味集團整體表現,仍高度受香港及澳門零售市道左右。期內港澳地區營業額升39%至21.35億元,同店銷售升38.9%,顯示核心市場復甦力度明顯高於整體收入增幅。 對本港零售觀察者而言,這亦說明旅遊相關消費對化妝品及個人護理零售的拉動作用仍然相當直接。
旅客因素是今次業績的一大焦點。莎莎披露,旅客銷售佔比由去年同期51.3%升至63.6%。 HK01引述集團表示,本財政年度上半年,訪港旅客約2,640萬人次,訪澳旅客約2,100萬人次,其中內地旅客分別約2,080萬及1,550萬人次,與上個財政年度相若。 集團認為,港人北上及內地旅客南下的情況已漸趨穩定,兩地人流往來大致平穩,有利零售市場經營環境。 換言之,市場不再單靠報復式消費,而是逐步進入較可持續、較容易規劃的常態化客流階段。
在線下網絡方面,截至9月底,集團共經營162間線下店舖,當中90間位於港澳,其餘72間位於馬來西亞及新加坡。 由本財政年度上半年至11月15日,莎莎在香港淨增加8間店舖,新店持續為集團帶來理想收益。 在零售商普遍審慎控制租金及人手成本之際,仍選擇淨增店舖,反映管理層對核心地段及旅客消費承接力有一定信心。
不過,前景並非全無挑戰。莎莎同時提到,全球經濟前景依然不明朗,可能影響商品價格、利率及匯率,繼而牽動消費情緒與經濟發展。 集團表示,仍有信心在變局中把握機遇,在追求銷售額及毛利雙增長的同時,維持穩定毛利率,建立可持續盈利模式。 對香港零售市場而言,這意味即使旅客回流帶來支持,企業仍需面對外圍經濟、成本波動及消費情緒變化等現實壓力。