世茂东涌双酒店27亿售出 预计年底前完成
HK01 · 3 SOURCESabout 3 hours ago5 MIN
Summary
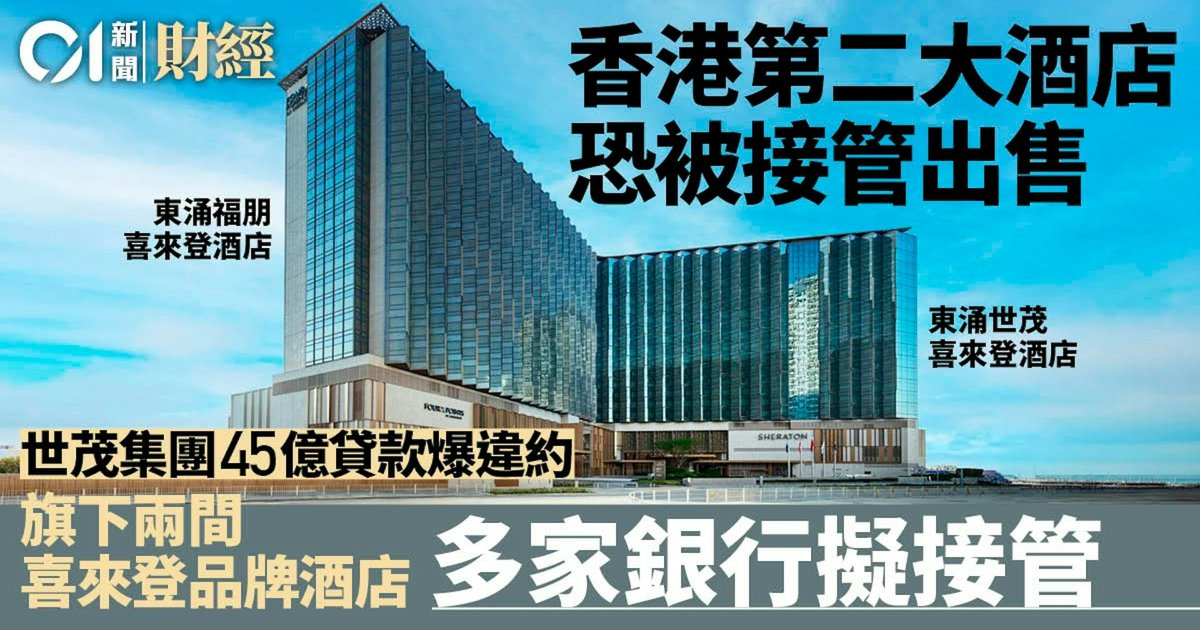
世茂集团公布,东涌酒店项目的接管人已通知其全资附属公司铭阳,并已与Oceanfront Hong Kong Limited订立两份互为条件的买卖协议,出售酒店物业及相关业务,总作价27亿元,预计于今年底前完成交易。 涉及资产为东涌世茂喜来登酒店及东涌福朋喜来登酒店,两者早前因相关贷款违约而被银行接管,最终以银主盘形式售出。 世茂表示,交易完成后,出售所得款项净额将由接管人用于部分偿还2020年7月27日银团贷款协议项下的未偿还债务,而由于款项须优先偿还由债权证及抵押担保的债务,预计不会有出售所得款项现金净额可供存入指定账户。 买方则为一家由与ParkCity Group有关联的投资工具所拥有的公司,该集团隶属马来西亚Samling Group旗下综合性房地产开发与投资平台。
Key Points
- 本次出售由接管人主导,世茂公告称铭阳已接获通知,酒店及相关业务以27亿元售予Oceanfront Hong Kong Limited,并预计于年底前完成。
- 招标程序于今年6月展开,并于8月31日截标;《星岛》引述公告称竞标过程相当激烈,最终作价经公平磋商后厘定。
- 物业属于万豪营运的双品牌酒店综合体,2020年开业,总楼面约61万平方呎,合共提供1,219间客房,并连同基座商场“湾景荟T Bay”一并出售。
- 以27亿元成交价计算,每间客房平均作价约221.5万元,成交呎价约4,426元;若按早前估算每呎成本约1万元计算,作价较成本低逾55%。
- 世茂早于2023年3月首次放售该项目,当时叫价至少60亿元,其后在2024年底将东涌喜来登及福朋喜来登要价降至约45亿元,仍未找到买家。
Why It Matters
这宗交易对香港读者的意义,在于大型酒店资产即使位于机场附近、由国际品牌营运,当原业主债务压力过大、贷款违约后,最终仍可能由银团接管并以大幅折让价格出售。 对市场而言,27亿元的成交价也为香港大型困境酒店资产提供新的估值参照,尤其反映债权人回收资金时,成交逻辑与一般长期持有型投资并不相同。
世茂在公告中指出,出售所得款项净额将由接管人用于部分偿还2020年7月27日的银团贷款协议项下未偿还债务,该笔贷款由债权证及抵押作担保。 公司形容,交易有助于降低集团整体债务水平,并增强财务状况,也与集团持续有序处理负债的方向一致。 不过,公告同时表明,由于出售所得须优先偿还有抵押担保的债务,因此公司预计不会有任何该项出售的所得款项现金净额可供存入指定账户。
回看项目背景,该酒店综合体位于东涌,邻近香港国际机场,于2020年开业,按客房数量计算属于香港第二大酒店之一。 其中,世茂喜来登酒店定位较高端,提供218间客房;福朋喜来登酒店则有1,001间客房,主要吸纳较大众化及经济型客源。 整个项目总建筑面积约61万平方呎,除酒店部分外,也包括基座商场“湾景荟T Bay”。
至于买家背景,世茂及相关报道均提到,买方为一家由与ParkCity Group有关联的投资工具所拥有的公司。 资料显示,ParkCity Group为马来西亚Samling Group旗下综合性房地产开发与投资公司。 这意味着接手方并非单纯财务投资者,而是具房地产开发及投资背景的企业平台。
市场更关注的是作价与过往叫价之间的落差。根据报道,世茂于2023年3月首次放售该项目时,要价至少60亿元,其后在2024年底将东涌喜来登酒店及福朋喜来登酒店的要价,由一年前的至少60亿元大幅削减至约45亿元,但仍未成功售出。 另有报道指,世茂曾于2023年以60亿至65亿元放售,去年1月再大幅下调至45亿元,最终仍未找到买家,之后沦为银主盘。 以本次27亿元成交计算,与早年放售水平相比,折让幅度相当明显。
HK01还引述早前负责放售的第一太平戴维斯资料指出,若按世茂于2013年购入地皮、每呎地价约3,000元,再加上建筑成本每呎约7,000元计算,整体成本高达每呎约1万元。 以本次成交呎价约4,426元计算,意味着作价接近“腰斩”,属于大幅亏损出售。 若按房间数量计算,平均每间客房价值约221.5万元,也反映大型酒店资产在债务重组及银主出售情况下,估值可与高峰期出现明显落差。
至于接管原因,HK01及am730均提到,彭博早前引述知情人士报道,该项目涉及一笔价值45亿元的贷款违约,相关实体于去年年底发生违约,其后由以汇丰为首的银团研究及委任接管人接管资产,以加快出售及回收资金。 报道并指,最初贷款方包括汇丰控股、中银香港及东亚银行等。 在债权人主导下,这宗交易最终落实,也标志着世茂在港其中一项较具规模的酒店资产正式易手。